Raus aus der Steuermatrix
Wie du in 6 Schritten aus Steuerabgaben echtes Vermögen machst.
..Schritt für Schritt erklärt im kostenlosen 33-Seiten-Guide – für Angestellte ab 60.000€ Bruttojahreseinkommen
- 1.500zufriedene Kunden
- 5 Mio. €Steuern clever umgewandelt
- 33Seiten Klartext
EINSTIEG
Du verdienst gut. Aber baust du auch Vermögen auf?
Heute verdienst du 60.000 €, 80.000 €, vielleicht mehr als 100.000 € im Jahr. Auf dem Papier klingt das gut. Und trotzdem kennst du dieses Gefühl: Du siehst dein Brutto, dann dein Netto, dann deine Fixkosten – und fragst dich, wo das ganze Geld eigentlich hingeht.
Die klassische Antwort lautet: mehr verdienen. Die nächste Gehaltserhöhung, der nächste Jobwechsel, die nächste Beförderung. Aber Einkommen allein macht dich nicht finanziell unabhängig. Denn wenn Steuern und Lebensstandard mitwachsen, bleibt vom höheren Einkommen überraschend wenig für den Vermögensaufbau übrig.
Wie viel von dem Geld, für das du jeden Monat arbeitest, wird tatsächlich zu deinem Vermögen?
Genau diese Zahl verändert der Guide.
Die bittere Wahrheit
Deutschlands Sozialsystem wird zunehmend kostspieliger und stellt die Finanzierung vor immer größere Herausforderungen.
Bis 2040 werden rund 13,3 Millionen Erwerbspersonen von 2025 das Rentenalter überschritten haben – das sind etwa 30 %.
Der durchschnittliche Kassenbeitrag lag 2015 bei 14,6%. Mitte 2026 sind die Krankenkassen durchschnittlich bereits bei rund 17,7%.
Der Beitragssatz liegt aktuell bei 18,6 % und könnte laut Rentenversicherungsbericht bis 2039 auf rund 21,2 % steigen.
Gleichzeitig könnte das Rentenniveau langfristig wieder sinken. Was daraus politisch folgt, weiß heute niemand.
Sich ausschließlich auf das System zu verlassen, ist keine Strategie.
Deshalb lautet die entscheidende Frage nicht: „Wird der Staat später ausreichend für mich sorgen?“ Sondern: „Wie baue ich meine Finanzen so auf, dass meine Zukunft möglichst wenig vom Staat abhängig ist?“
Guide kostenlos ladenHighlights der Red-Pill-Strategie
SCHRITT 1
Die Zahl auf deiner Gehaltsabrechnung ist nicht die wichtigste
SCHRITT 2
Du kündigst Netflix – aber was ist mit deinen 600-€-Entscheidungen?
SCHRITT 3
Eine Immobilie muss mehr können als Steuern sparen
SCHRITT 4
Der ETF ist nicht das Entscheidende. Das System dahinter ist es
SCHRITT 5
Die unsichtbare Falle hinter jeder Gehaltserhöhung
SCHRITT 6
Optimiere nicht dein Einkommen. Programmiere deinen Vermögensaufbau
Wer hat diesen Guide entwickelt?

Kevin Gomer
Gründer von FINANZNEO
Ich habe FINANZNEO gegründet, weil ich überzeugt bin, dass mehr möglich ist. Zu viele Menschen – gerade gut ausgebildete und gut verdienende Angestellte – arbeiten hart, zahlen viel in das System ein und verlassen sich darauf, dass am Ende schon irgendwas reichen wird. Meine Arbeit beginnt deshalb nicht mit der Frage, welches Produkt ich dir anbieten kann, sondern: Wo stehst du heute – und wo möchtest du hin? Ich möchte zeigen, dass es auch anders geht: mit Eigenverantwortung, einer klaren Strategie und smarten Investments Schritt für Schritt Vermögen aufbauen – und dir damit die Freiheit schaffen, dein Leben selbst zu gestalten.
- B.A. BWL Finanzdienstleistung
- Freier Makler nach § 34d GewO (IHK)
- 1.500 zufriedene Kunden
- 5 Mio. € Steuern clever umgewandelt
Finanzielle Freiheit ist kein Zufall, sondern das Ergebnis aus Wissen, Disziplin und dem Mut, die Dinge anders zu machen.FINANZNEO
Was du beim Download erhältst:
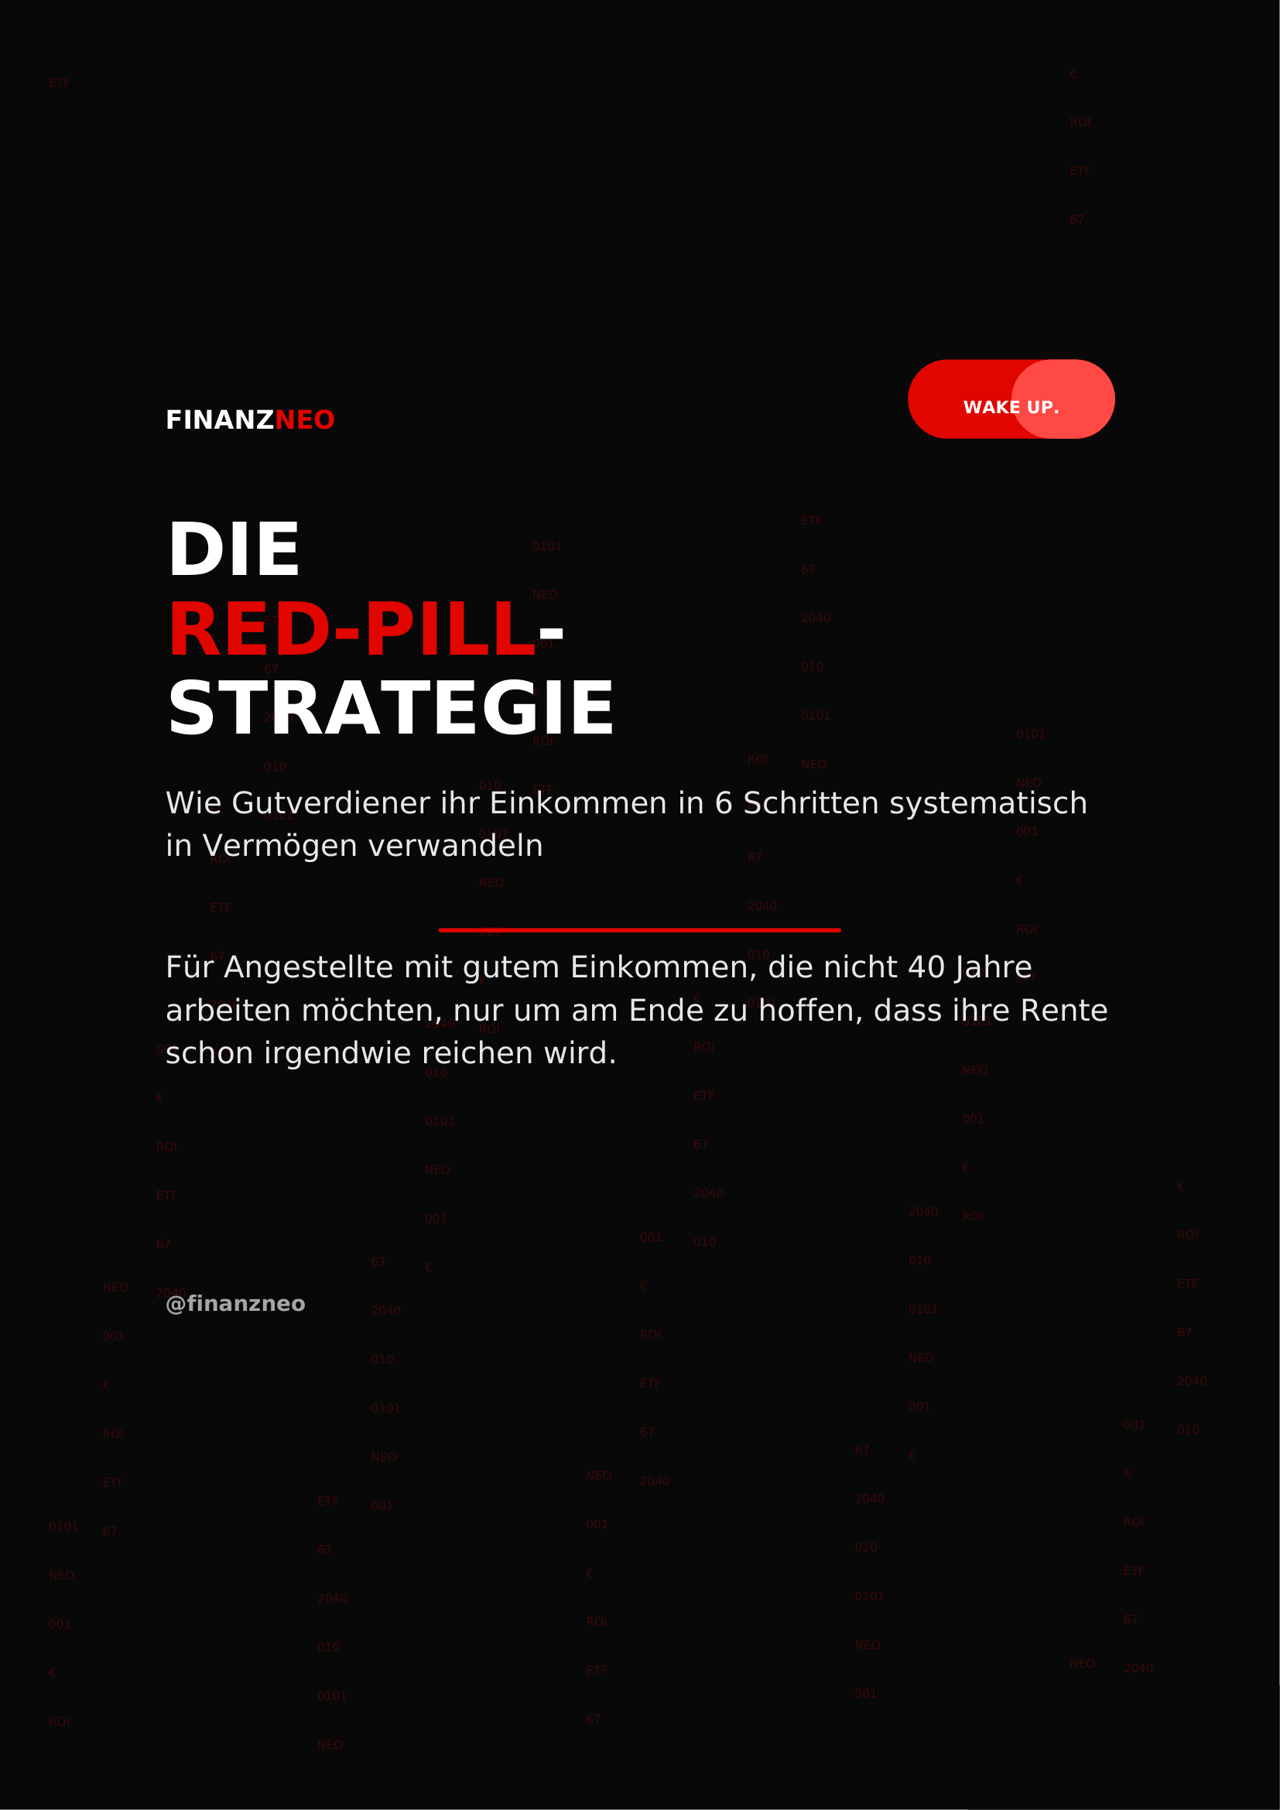
Der Guide: Die Red-Pill-Strategie
- 33 Seiten als PDF-Download, sofort nach dem Absenden
- 6 Schritte von der Vermögensquote bis zur Automatisierung
Wert: 149 €
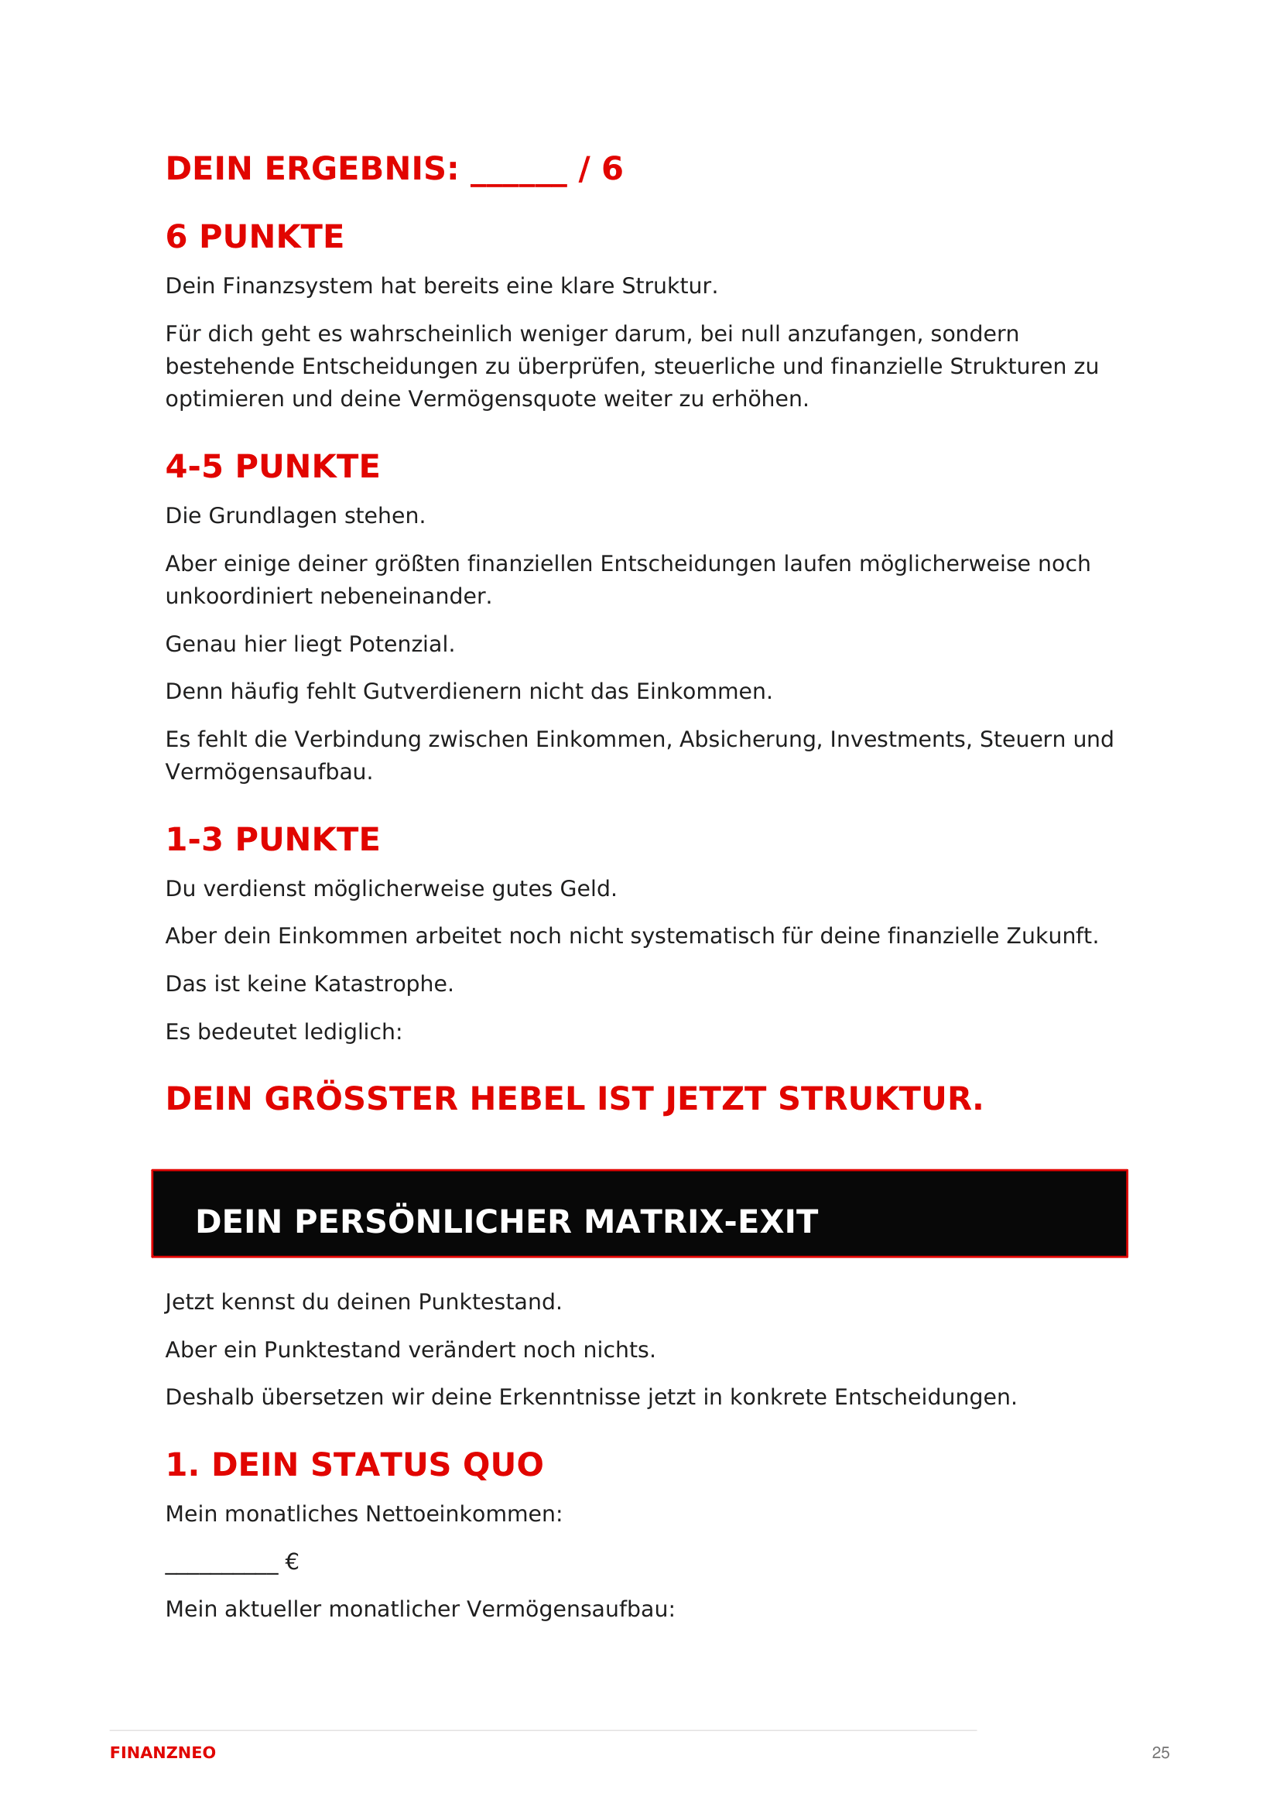
Bonus: Der Matrix-Check
- 6 Fragen, 6 Punkte – du siehst sofort, wo du stehst
- Auswertung in drei Stufen mit klarer Empfehlung
Wert: 49 €
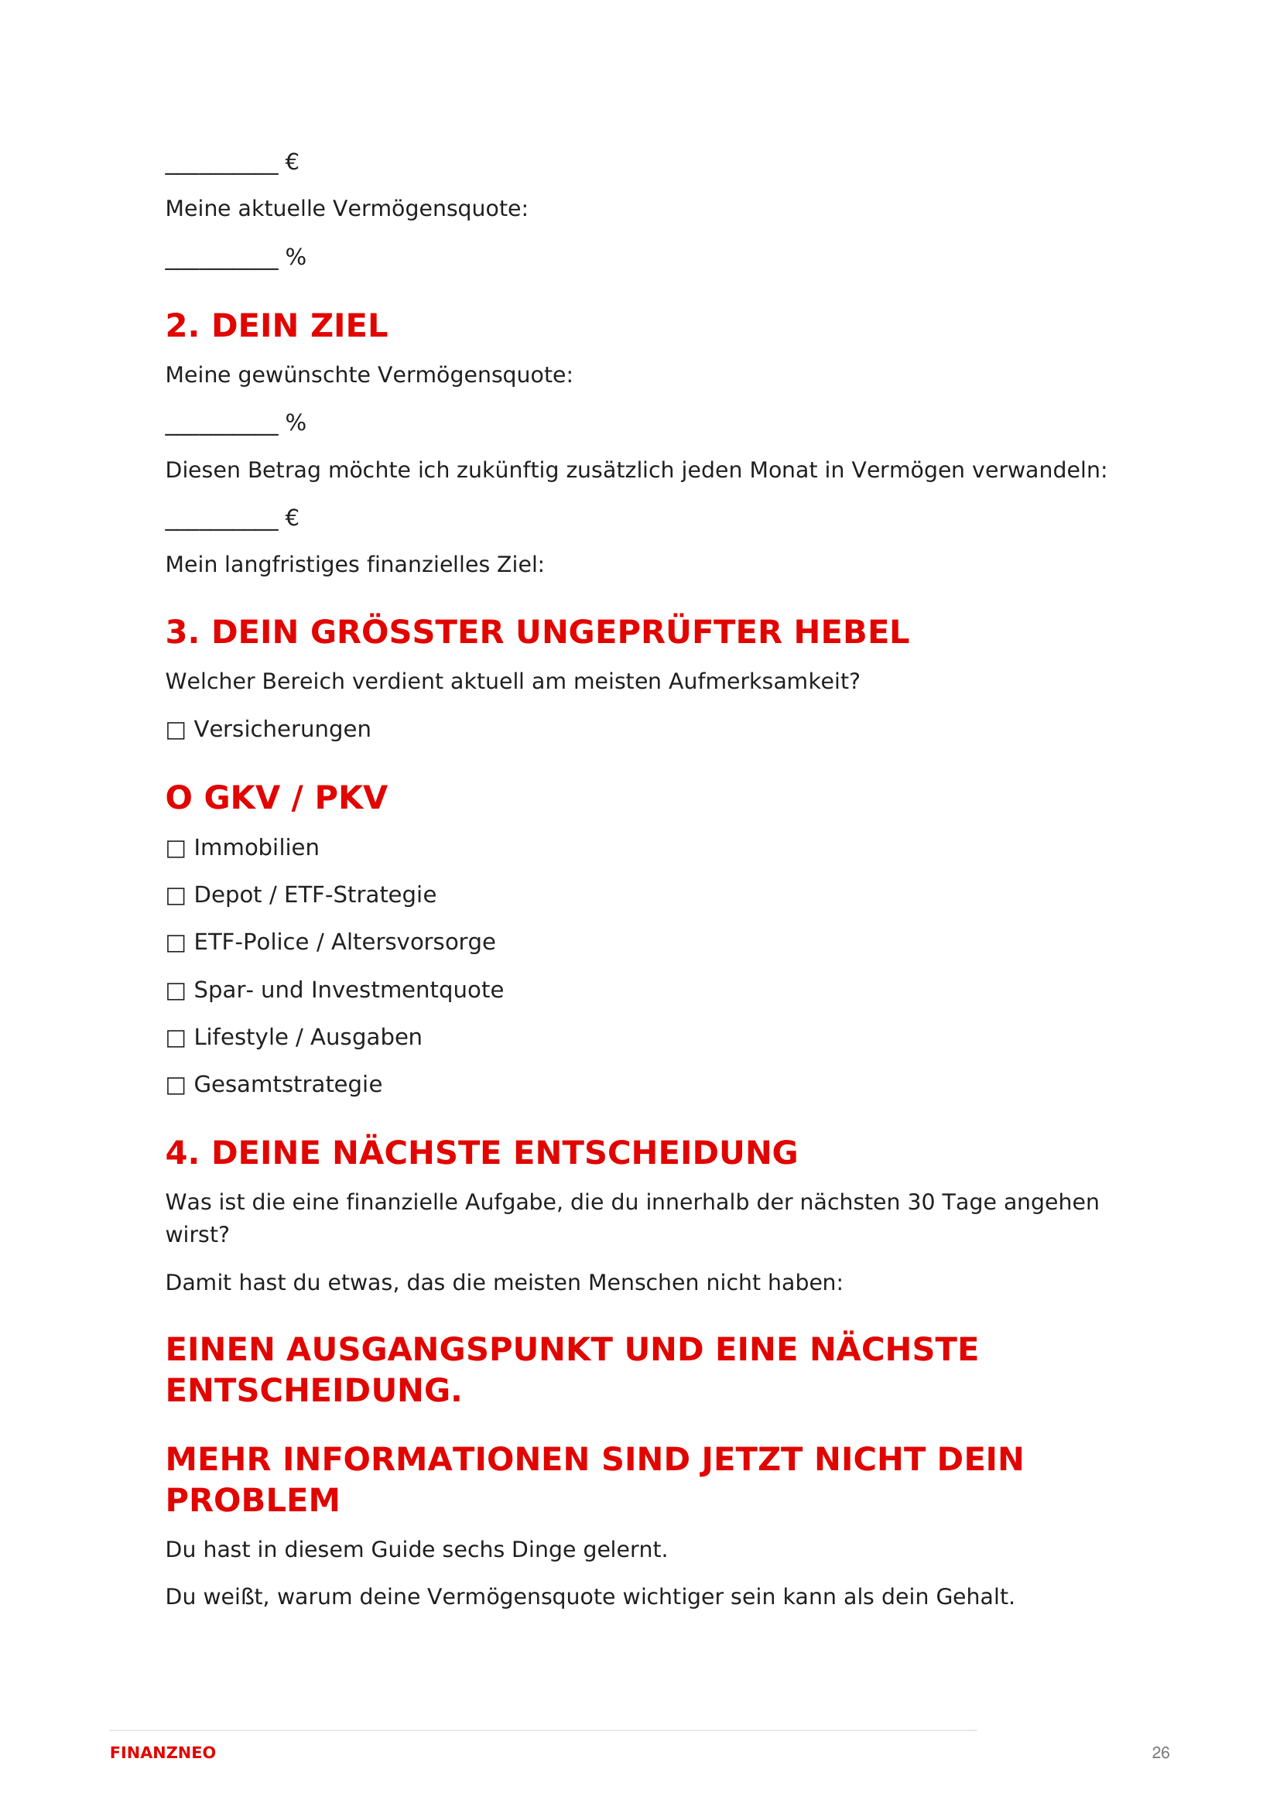
Bonus: Matrix-Exit Arbeitsblätter
- Status quo, Ziel und deine nächste Entscheidung zum Ausfüllen
- Plus Checklisten für Verträge, Immobilien und Investments
Wert: 51 €
Wert: 249 €
Dein Preis: 0 €
Kostenlos, kein Abo, keine versteckten Kosten.
Jetzt herunterladen & starten!Was sagen die Leser des Guides?
Ich habe 95.000 € verdient und dachte, ich mache alles richtig. Nach dem Guide konnte ich mein Vermögen innerhalb eines Jahres verdoppeln! Ohne dass sich mein Alltag schlechter anfühlt.
– Platzhalter – Leser 1
Angestellt im Vertrieb, Hamburg
Der Teil zur Krankenversicherung war der Augenöffner. Ich wollte eigentlich nie in die PKV wechseln. Nach dem sauberen Vergleich war die Entscheidung eine ganz andere.
– Platzhalter – Leser 2
Ingenieurin, Freiburg
Der Guide erklärt in fünf Minuten den Unterschied zwischen Vermögensaufbau und Altersvorsorge. Danach hatte ich ein ganz anderes Verständnis.
– Platzhalter – Leser 3
Gruppenleiter, nähe Stuttgart
FAQ – Häufige Fragen:
Er dreht die übliche Reihenfolge um. Statt Spartipps bekommst du eine Kennzahl: deine Vermögensquote. Danach gehst du sechs Hebel durch – Vermögensaufbau messen, große Verträge prüfen, Kapitalanlage verstehen, Investmentregeln festlegen, Lifestyle-Inflation begrenzen, freigesetzte Euros automatisieren.
Lade jetzt den Guide, den du dir vor zehn Jahren gewünscht hättest.
33 Seiten, 6 Schritte, eine Kennzahl, die mehr entscheidet als deine nächste Gehaltserhöhung.
PDFAussagen zu Renditen, Steuerersparnissen oder Beiträgen stellen keine Garantie dar. Alle Berechnungen sind vereinfachte Modellrechnungen und keine Rendite-, Beitrags- oder Steuerprognosen – Renditen schwanken, Verluste sind möglich. Dieser Guide dient der allgemeinen Information und Finanzbildung und stellt keine individuelle Anlage-, Steuer-, Rechts- oder Versicherungsberatung dar. Steuerliche und versicherungsrechtliche Entscheidungen hängen von der persönlichen Situation ab und sollten insbesondere bei Kapitalanlagen, Immobilien und privater Krankenversicherung individuell geprüft werden. Stand: August 2026.